 中文
 English
 Español
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
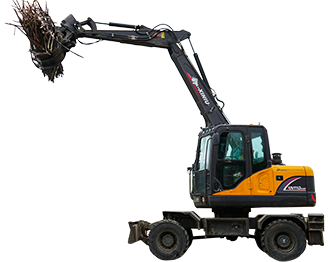
Financement d'une pelleteuse sur roues : prêt vs location vs location à court terme
Examiné par Justin, ingénieur produit· Sur la base des spécifications officielles de l’usine et des rapports de l’industrie, août 2026
En résumé :Les TAEG des prêts varient de 5 % pour un bon crédit à près de 29 % pour un crédit faible. La location réduit les mensualités mais exclut la propriété. Le bon choix dépend de la durée pendant laquelle vous garderez la machine.
La plupart des entrepreneurs qui achètent une pelle sur roues ne paient pas comptant, et la structure de financement choisie affecte le coût réel de la machine autant que le prix d'achat négocié. Comprendre les options avant de parler à un prêteur place l'acheteur dans une position plus forte que d'entrer et d'accepter ce qui est proposé en premier.
Trois façons d'acquérir la machine, et leurs différences réelles
Prêt d'équipement
Un arrangement simple : un prêteur fournit les fonds pour acheter la machine, l'acheteur en est propriétaire dès le premier jour, et la machine elle-même sert généralement de garantie. La plupart des prêts d'équipement couvrent de 80 à 100 pour cent du prix d'achat, ce qui signifie qu'un acheteur avec un bon crédit peut n'avoir besoin que de peu ou pas d'acompte du tout.
Location d'équipement
Un contrat de location permet d'utiliser la machine sans en être propriétaire, avec des paiements mensuels sur une durée fixe. À la fin, les options sont généralement de rendre la machine, de renouveler le contrat, ou de l'acheter à sa valeur résiduelle. Les locations offrent généralement des paiements mensuels inférieurs à ceux d'un prêt pour la même machine, puisque l'acheteur ne paie pas pour une pleine propriété.
Location
Aucun engagement de financement du tout, à un coût nettement plus élevé par jour d'utilisation réelle. La location convient aux besoins à court terme, pour tester un type de machine avant de s'engager, ou pour des projets véritablement ponctuels où une possession continue n'a pas de sens.
Ce que les chiffres montrent réellement en 2026
Les taux de prêt d'équipement pour les machines de construction se situent généralement entre 6,5 et 11 % de TAEG auprès des prêteurs traditionnels pour les emprunteurs bien qualifiés, l'équipement de construction étant systématiquement classé parmi les catégories les plus favorables, car les prêteurs le considèrent comme une garantie solide avec une valeur de revente fiable, selon Données sur les taux de prêt d'équipement par secteur pour 2026. Les emprunteurs ayant un crédit plus faible paient nettement plus : des scénarios illustratifs pour 2026 sur un prêt de 50 000 $ montrent environ 1 014 $ par mois à un TAEG de 8 % pour un excellent crédit, grimpant à environ 1 468 $ par mois à un TAEG de 25 % pour un crédit plus faible, soit un écart de près de 27 000 $ en intérêts totaux sur la durée du prêt, selon Analyse des taux de financement d'équipement 2026…
Certains fabricants ont proposé un financement promotionnel à 0 % pendant une durée maximale de 60 mois sur certaines machines neuves jusqu'à une partie de l'année 2026, bien que ces promotions soient généralement spécifiques à une marque et à un modèle plutôt que disponibles universellement dans la catégorie des équipements compacts. Il est donc utile de confirmer les conditions promotionnelles en vigueur directement auprès du fabricant ou du concessionnaire concerné par un achat spécifique.
Cinq questions qui déterminent quelle structure convient
Pendant combien de temps prévoyez-vous réellement conserver cette machine spécifique ?
Préserver les liquidités pour la paie, les matériaux et autres besoins en fonds de roulement est-il plus important que de posséder l'actif directement ?
Quel est votre profil de crédit actuel et comment cela affecte-t-il les taux qui vous sont réellement proposés ?
Votre entreprise prévoit-elle de passer à une machine plus grande ou différente dans les prochaines années ?
Le paiement mensuel serait-il confortablement couvert par les revenus générés par la machine elle-même ?
Un acheteur qui prévoit de conserver une machine pendant toute sa durée de vie utile, avec des réserves de trésorerie raisonnables et un crédit solide, s'en sort souvent mieux en finançant ou en payant comptant. Un acheteur qui prévoit de passer à un modèle plus récent dans quelques années, ou qui privilégie des mensualités plus faibles plutôt que la propriété à terme, trouve souvent que la location est la meilleure solution structurelle.
Les vrais calculs derrière la location versus l'achat à long terme
La location semble être l'option la moins engageante, mais la comparaison des coûts totaux change considérablement avec la fréquence d'utilisation. Une utilisation fréquente et régulière cumule les frais de location quotidiens en un total qui peut dépasser le prix d'achat d'une machine comparable en quelques années seulement, ce qui explique en partie pourquoi les dépenses de location au-delà d'un usage occasionnel ou saisonnier tendent à favoriser l'achat une fois que les calculs sont réellement effectués. Cette comparaison s'inverse pour un usage véritablement occasionnel, où la structure sans engagement de la location évite de payer pour une machine qui resterait autrement inactive la majeure partie de l'année.
Ce que les prêteurs vérifient réellement avant d'approuver
Au-delà du seuil de pointage de crédit annoncé, les prêteurs veulent généralement voir deux à trois ans de déclarations de revenus d'entreprise, des relevés bancaires récents, une preuve d'assurance et un devis officiel du concessionnaire d'équipement précisant exactement ce qui est financé et pour quel montant, selon les directives de financement de l'industrie pour les entrepreneurs et les acheteurs d'équipement. Une entreprise plus récente sans cet historique n'est pas automatiquement exclue, mais doit s'attendre à un examen plus approfondi de son expérience dans le secteur et à une explication plus claire de la manière dont la machine générera des revenus.
La réalité du pointage de crédit, sans détour
Un score de crédit de 680 ou plus débloque généralement des taux raisonnables, tandis qu'un score de 720+ donne accès aux meilleures conditions disponibles. Les scores inférieurs à 620 peuvent encore être admissibles dans de nombreux cas, mais attendez-vous à un acompte plus important, à des durées plus courtes et à des taux nettement plus élevés, atteignant parfois la fourchette élevée des 20 % de TAEG. Ce n'est pas une raison pour éviter le financement avec un crédit plus faible, mais c'est une raison pour calculer les chiffres réels avant de supposer que le financement est automatiquement moins cher que la location ou que de retarder l'achat pour améliorer d'abord son crédit.
Une considération fiscale qui vaut la peine d'être connue
Aux États-Unis, l'article 179 du code des impôts permet aux entreprises de déduire le prix d'achat intégral des équipements admissibles mis en service au cours de l'année d'imposition, même lorsque l'équipement est financé plutôt que payé en espèces, selon les directives de l'IRS citées dans plusieurs sources de financement d'équipement pour 2026. Pour de nombreux entrepreneurs, cette déduction réduit considérablement le coût réel après impôt du financement de nouveaux équipements, bien que l'admissibilité et les limites varient selon l'année et la situation de l'entreprise, et cela ne remplace pas les conseils d'un comptable qualifié connaissant votre situation fiscale spécifique.
Financement d'équipement usagé : quels changements
Le financement d'une excavatrice sur roues d'occasion fonctionne généralement de la même manière que celui d'une machine neuve, avec deux différences constantes : les taux sont généralement supérieurs de 1 à 2 points de pourcentage à ceux du financement d'équipement neuf, et les durées de prêt sont généralement plus courtes, souvent plafonnées autour de 60 mois, contre jusqu'à 84 mois pour certains prêts d'équipement neuf. Cela mérite d'être pris en compte dans une décision d'achat entre une machine d'occasion et une machine neuve, en plus de la seule différence de prix de la machine, car les conditions de financement elles-mêmes modifient la comparaison du coût total.
Considérations relatives au financement international et transfrontalier
Un acheteur qui se procure une excavatrice sur roues directement auprès d'un fabricant étranger est confronté à un paysage de financement quelque peu différent de celui des prêts d'équipement nationaux. Les lettres de crédit et les arrangements de financement du commerce sont couramment utilisés pour combler l'écart entre les structures standard de prêt d'équipement et l'approvisionnement à l'étranger, selon la couverture du financement d'équipement de 2026 traitant spécifiquement de l'approvisionnement international. Une banque nationale ou un prêteur d'équipement peut avoir une expérience limitée dans le financement d'un achat direct à l'étranger, ce qui rend utile de discuter de ce scénario spécifique avec un prêteur tôt, plutôt que de supposer que les conditions standard des prêts d'équipement nationaux s'appliqueront automatiquement à une transaction internationale.
Confirmez les conditions actuelles directement avant de vous engager
Les taux de financement, les offres promotionnelles et les exigences des prêteurs changent fréquemment et varient selon la région, le prêteur et le profil de l'acheteur. Confirmez les options de financement actuelles et les conditions promotionnelles disponibles directement auprès de Rhinoceros ou de votre concessionnaire d'équipement et de votre prêteur avant de finaliser un achat, car les chiffres de cet article reflètent les conditions générales du marché de 2026 plutôt qu'une offre spécifique pour une transaction individuelle.
Pourquoi le financement l'emporte souvent sur le paiement en espèces, même lorsque l'argent liquide est disponible
Un entrepreneur disposant de 35 000 $ pour acheter une machine directement possède un actif entièrement payé, mais dispose également de 35 000 $ de moins pour soumissionner sur de nouveaux projets, couvrir la masse salariale pendant un mois creux ou gérer une réparation imprévue ailleurs dans le parc, selon Guide de financement d'équipement de construction 2026Financer le même achat sur plusieurs années avec un acompte modeste permet de garder cet argent disponible pour l'entreprise pendant que la machine elle-même génère des revenus qui contribuent à ses propres paiements. Le volume de financement d'équipement dans l'ensemble du secteur a considérablement augmenté au début de 2026, un signe que davantage d'entrepreneurs choisissent de préserver leur fonds de roulement plutôt que de payer comptant, même lorsqu'ils le pourraient techniquement, selon les données de l'Equipment Leasing and Finance Association citées dans « Analyse du marché du financement des excavatrices 2026…
Ce n'est pas une règle universelle. Un entrepreneur disposant de réserves de liquidités substantielles et sans besoin à court terme de ce capital ailleurs peut encore s'en sortir gagnant en payant comptant et en évitant complètement les intérêts. Le point n'est pas que le financement est toujours la bonne solution, c'est que payer comptant n'est pas automatiquement la décision financièrement plus intelligente simplement parce que cela évite les paiements d'intérêts.
Comment l'âge et l'historique de l'entreprise affectent ce qui est réellement disponible
Les options de financement diffèrent considérablement selon l’étape du cycle de vie d’une entreprise. Une entreprise établie, avec au moins deux ans de revenus constants et un bon crédit, bénéficie généralement de durées plus longues, d’acomptes moins élevés et d’une approbation plus rapide. Une entreprise plus récente ou un propriétaire-exploitant débutant peut encore obtenir une approbation, mais les prêteurs examinent de plus près l’expérience dans le secteur – même un travail antérieur en tant que sous-traitant 1099 compte – et une explication claire de la manière dont la machine générera des revenus est plus importante pour un dossier de crédit plus mince. Arriver préparé avec des relevés bancaires et un plan de revenus spécifique, plutôt qu’une intention générale de « commencer à l’utiliser pour des travaux », améliore considérablement les chances d’approbation pour une entreprise plus récente.
Regrouper plusieurs équipements en un seul package de financement
Un entrepreneur qui achète une pelle sur roues en même temps que d'autres équipements, une remorque, un ensemble d'accessoires ou une deuxième machine peut souvent regrouper plusieurs achats en un seul contrat de location ou de prêt plutôt que de financer chaque élément séparément. Cela peut simplifier la budgétisation mensuelle en un seul paiement prévisible plutôt que plusieurs, même s'il convient de vérifier que le regroupement ne prolonge pas la durée des éléments à dépréciation rapide, comme les accessoires, au-delà de leur durée de vie utile réaliste, simplement pour correspondre à la durée de la machine principale.
Ce qu'une demande de financement formelle exige réellement
Au-delà du seuil de score de crédit, un prêteur traitant une demande de financement d'équipement souhaite généralement un ensemble spécifique et cohérent de documents prêts à l'avance : des relevés bancaires professionnels récents indiquant le solde moyen et les schémas de dépôt, un devis ou une facture officiel(le) du vendeur d'équipement précisant la machine exacte et son prix, une preuve d'assurance professionnelle, et dans de nombreux cas une licence d'exploitation selon la structure et la juridiction. Avoir ces documents prêts avant de faire la demande, plutôt que de les rassembler de manière réactive après que le prêteur les a demandés, accélère généralement l'approbation et évite les retards qui pourraient repousser la date d'achat prévue ou le début du chantier.
Un moyen simple de décider
Si la machine fonctionnera pour vous pendant toute sa durée de vie utile et que votre crédit permet des taux raisonnables, le financement ou le paiement comptant génère généralement le coût total le plus bas. Si vous prévoyez de passer à un modèle plus récent dans quelques années ou souhaitez préserver une flexibilité maximale de trésorerie, le crédit-bail, avec ses paiements plus faibles et son parcours de mise à niveau intégré, convient souvent mieux, malgré un coût total plus élevé à long terme. Si le besoin est véritablement à court terme ou si vous validez encore si cette catégorie de machine correspond à votre travail, la location reste le point de départ le moins risqué, quelle que soit la décision de financement finale.
Questions fréquemment posées
Puis-je obtenir un financement d'équipement avec un mauvais crédit ?
Souvent oui, auprès de prêteurs spécialisés, mais attendez-vous à un acompte plus important, généralement de 20 à 30 %, et à des taux d'intérêt plus élevés que ceux qu'un emprunteur avec un bon crédit obtiendrait.
Le crédit-bail est-il toujours moins cher qu'un prêt d'équipement ?
Les paiements mensuels sont généralement plus bas avec un crédit-bail, mais le coût total sur toute la durée est souvent plus élevé qu'avec un prêt, car un crédit-bail ne permet pas d'acquérir la propriété de la même manière que les remboursements d'un prêt.
Ai-je besoin d'un acompte pour financer une pelle sur roues ?
Pas toujours. Les exigences d'acompte varient généralement de 0 à 20 pour cent selon le profil de crédit et le prêteur, un crédit plus solide permettant généralement d'obtenir des exigences d'acompte plus faibles.
Une nouvelle entreprise sans historique de crédit peut-elle obtenir un financement d'équipement ?
Parfois, surtout si le propriétaire a une expérience pertinente dans le secteur, bien qu'il faille s'attendre à un examen plus approfondi et potentiellement à un acompte plus important que celui auquel une entreprise établie serait confrontée.
Les paiements de crédit-bail sont-ils déductibles d'impôt ?
Souvent entièrement déductibles en tant que charge d'exploitation, tandis que les déductions pour achat via l'article 179 fonctionnent différemment ; consultez un comptable qualifié pour des conseils adaptés à votre situation d'entreprise.
Rhinoceros propose-t-il un financement direct pour l'achat de pelles sur roues ?
Confirmez les options de financement et de paiement actuelles directement auprès de Rhinoceros pour votre achat spécifique, car les programmes disponibles varient selon la région et évoluent au fil du temps.
Les taux de financement, les conditions et les considérations fiscales varient selon le prêteur, la région, le profil de crédit et les conditions actuelles du marché, et évoluent au fil du temps. Ce contenu est une information générale, et non un conseil financier ou fiscal ; confirmez les conditions actuelles auprès de votre prêteur et consultez un comptable qualifié pour des conseils adaptés à votre situation.